Veröffentlicht am 25. Oktober 2026 | Lukas Striebich | Lesezeit: 6 Minuten
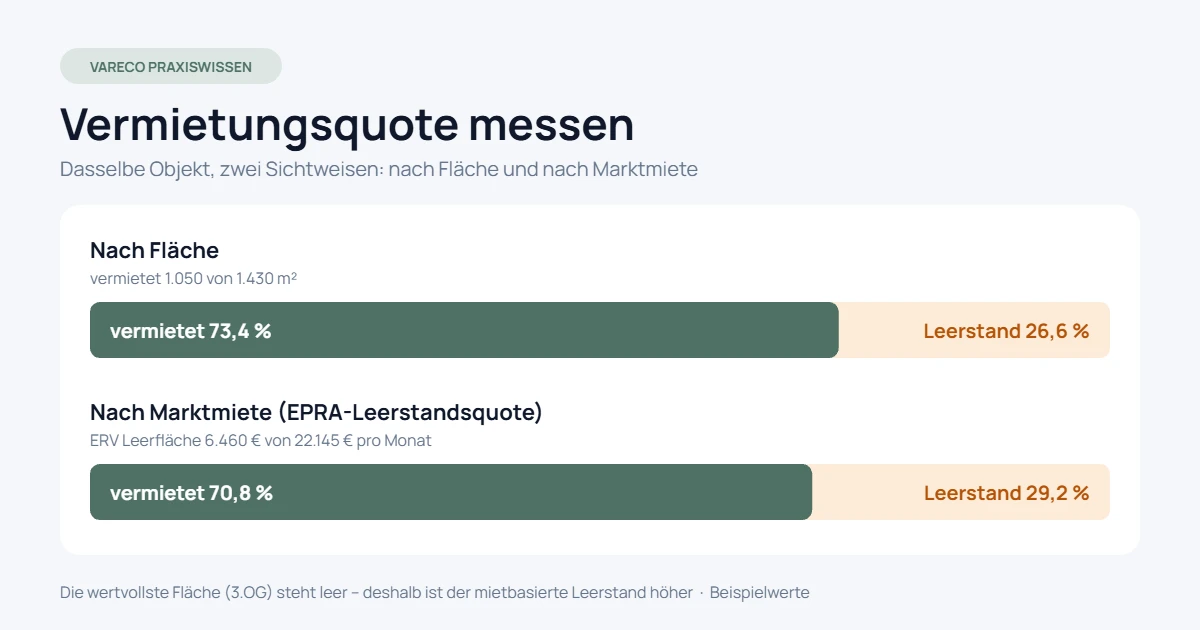
Das Wichtigste in Kürze: Die Vermietungsquote berechnen Sie entweder nach Fläche (vermietete Fläche durch Gesamtfläche) oder nach Miete (Marktmiete der vermieteten Flächen durch Marktmiete des gesamten Bestands). Beide Werte gehören ins Reporting: Die Fläche zeigt die Auslastung, die Miete den wirtschaftlichen Ausfall. Im Beispiel unten ergeben sich 73,4 % nach Fläche und 70,8 % nach Miete.
„Wie hoch ist der Leerstand?“ ist eine der ersten Fragen jeder Bank und jedes Gesellschafters. Die Antwort scheint einfach, hängt aber an Festlegungen, die selten offen ausgewiesen werden: Welche Fläche zählt, zu welchem Stichtag, und wird nach Quadratmetern oder nach Miete gewichtet?
Wer diese Fragen nicht beantwortet, vergleicht Äpfel mit Birnen – zwischen Objekten, zwischen Quartalen und zwischen eigenen und fremden Zahlen. Im Ergebnis werden Ertragsrisiken unterschätzt oder Diskussionen über Zahlen geführt, die eigentlich Diskussionen über Definitionen sind.
Zwei Messweisen: Fläche oder Miete
Beide Kennzahlen beschreiben denselben Bestand, beantworten aber unterschiedliche Fragen. Die Flächenquote zeigt, wie voll ein Objekt ist – die Mietquote zeigt, wie viel Ertrag fehlt.
Flächenbasierte Vermietungsquote
Die Formel lautet: vermietete Fläche geteilt durch vermietbare Gesamtfläche, mal 100. Die flächenbasierte Leerstandsquote ist der Rest bis 100 %. Diese Sicht ist intuitiv und für die Vermietung und das Objektmanagement nützlich, weil sie zeigt, wie viele Quadratmeter zu vermarkten sind.
Mietbasierte Leerstandsquote nach EPRA
Die EPRA Best Practices Recommendations definieren die Leerstandsquote über die geschätzte Marktmiete (Estimated Rental Value, ERV): ERV der leerstehenden Flächen geteilt durch ERV des gesamten Bestands. Die mietbasierte Vermietungsquote ist entsprechend der Rest bis 100 %.
Der Vorteil: Weil Zähler und Nenner auf Marktmieten beruhen, verzerren besonders günstige oder teure Altverträge das Ergebnis nicht. Jede Fläche geht mit dem Gewicht ein, das sie am Markt hat. Voraussetzung ist, dass für jede Einheit – auch für leere – eine nachvollziehbare Marktmiete hinterlegt ist.
Vermietungsquote berechnen: Rechenbeispiel Bürohaus
Das Rechenbeispiel nutzt Beispielwerte für ein Bürohaus mit vier Einheiten. Es ist dasselbe Objekt wie im Beitrag Rent Roll erstellen: welche Daten in eine Mieterliste gehören. Vereinfachend wird angenommen, dass die Ist-Mieten der vermieteten Flächen ihrer Marktmiete entsprechen.
| Einheit | Fläche | Status | Ist-Miete/Monat | Marktmiete (ERV)/Monat |
|---|---|---|---|---|
| EG-01 Büro | 420 m² | vermietet | 6.300 € | 6.300 € |
| 1.OG Büro | 380 m² | vermietet | 5.510 € | 5.510 € |
| 2.OG Praxis | 250 m² | vermietet | 3.875 € | 3.875 € |
| 3.OG Büro | 380 m² | leer | – | 6.460 € (17,00 €/m²) |
| Gesamt | 1.430 m² | 1.050 m² vermietet | 15.685 € | 22.145 € |
Daraus ergeben sich die Kennzahlen in vier Schritten:
- Flächenbasierte Vermietungsquote: 1.050 m² / 1.430 m² × 100 = 73,4 %.
- Flächenbasierter Leerstand: 380 m² / 1.430 m² × 100 = 26,6 %.
- Mietbasierte (EPRA-)Leerstandsquote: 6.460 € / 22.145 € × 100 = 29,2 %.
- Mietbasierte Vermietungsquote: 15.685 € / 22.145 € × 100 = 70,8 %.
Warum die beiden Leerstandsquoten auseinanderlaufen
Im Beispiel steht die Fläche mit der höchsten Marktmiete leer: Das 3.OG ist mit 17,00 €/m² angesetzt, die vermieteten Etagen liegen zwischen 14,50 und 15,50 €/m². Deshalb ist der mietbasierte Leerstand mit 29,2 % höher als der flächenbasierte mit 26,6 %. Wer nur die Fläche berichtet, unterschätzt den Ertragsausfall.
Steht die wertvollste Fläche leer, ist der mietbasierte Leerstand höher als der flächenbasierte. Steht eine Fläche mit unterdurchschnittlicher Marktmiete leer, ist es umgekehrt.
In Geld ausgedrückt fehlen dem Objekt 6.460 € pro Monat bzw. 77.520 € im Jahr gegenüber der Vollvermietung. Diese Zahl ist für die Liquiditätsplanung und das Gespräch mit der Bank aussagekräftiger als jede Quote.
Noch deutlicher wird die Verzerrung bei einer reinen Zählung der Einheiten. Eine von vier Einheiten leer ergibt 25 % – ein Wert, der weder Fläche noch Ertrag abbildet. Für Wohnbestände mit vielen gleichartigen Einheiten mag das als grobe Orientierung reichen, für gemischte Gewerbeobjekte nicht.
Abgrenzungen, die jede Quote verschieben
In der Praxis entstehen die meisten Abweichungen nicht in der Formel, sondern bei der Frage, was als vermietet gilt. Legen Sie diese Punkte einmal fest und weisen Sie sie im Reporting aus:
- Stichtag: Stichtagswert oder Durchschnitt über den Zeitraum? Beide sind legitim, dürfen aber nicht gemischt werden.
- Unterschrieben, aber nicht übergeben: Zählt eine Fläche mit späterem Mietbeginn schon als vermietet?
- Mietfreie Zeiten: Die Fläche ist vermietet, es fließt aber noch keine Miete. Weisen Sie das gesondert aus.
- Flächen in Umbau oder Sanierung: Werden sie aus der Gesamtfläche herausgenommen, steigt die Quote. Das muss sichtbar sein.
- Flächenbasis: Mietfläche laut Vertrag, Aufmaß oder Nutzfläche – eine Methode je Objekt.
- Nebenflächen: Lager und Stellplätze getrennt von Hauptflächen ausweisen, statt sie in die Quadratmeter zu mischen.
Für die Flächenbasis bieten die Richtlinien der gif – Gesellschaft für immobilienwirtschaftliche Forschung eine im deutschen Markt verbreitete Orientierung. Entscheidend ist, dass alle Objekte nach derselben Logik gemessen werden.
Portfolioquote richtig verdichten
Ein häufiger Fehler ist der Durchschnitt der Objektquoten. Ein kleines, voll vermietetes Objekt wiegt dann genauso viel wie ein großes mit hohem Leerstand. Richtig ist, Flächen bzw. Marktmieten über alle Objekte zu summieren und erst dann zu teilen.
Welche Kennzahlen neben der Vermietungsquote ins Gesellschafter- und Bankenreporting gehören, beschreibt der Beitrag Portfolio-Reporting mit den Kennzahlen für Gesellschafter und Banken. Wie sich Leerstandsrisiken über die Vertragslaufzeiten ankündigen, zeigt die Kennzahl WALT als gewichtete Restlaufzeit.
Häufige Fragen zu Vermietungsquote und Leerstand
Welche Quote sollte ich berichten – Fläche oder Miete?
Am besten beide, klar beschriftet. Die Flächenquote ist für Vermietung und Objektsteuerung anschaulich, die mietbasierte Quote zeigt den wirtschaftlichen Ausfall. Wichtig ist, dass im Zeitverlauf dieselbe Definition verwendet wird.
Was bedeutet ERV?
ERV steht für Estimated Rental Value, die geschätzte Marktmiete einer Fläche. Sie wird für leere und vermietete Flächen angesetzt und ist die Grundlage der mietbasierten Leerstandsquote nach EPRA.
Warum ist die mietbasierte Leerstandsquote im Beispiel höher?
Weil die leere Etage die höchste Marktmiete pro Quadratmeter hat. Sie macht 26,6 % der Fläche, aber 29,2 % der gesamten Marktmiete aus. Bei einer leeren Fläche mit unterdurchschnittlicher Marktmiete wäre es umgekehrt.
Fazit: Definition zuerst, dann die Zahl
Eine Leerstandsquote ist nur so aussagekräftig wie ihre Definition. Berichten Sie Fläche und Miete nebeneinander, halten Sie Stichtag und Abgrenzungen fest und verdichten Sie Portfoliowerte über Summen. Grundlage dafür ist eine vollständige Mieterliste mit Marktmieten auch für leere Einheiten.
Mit Vareco Essentials für Objekte, Einheiten und Kennzahlen wird die Vermietungsquote direkt aus den gepflegten Einheiten und Verträgen ermittelt. Wie Ihr Bestand dasteht, klären Sie im kostenlosen Portfolio-Check.
Quellen und weiterführende Links
- EPRA Best Practices Recommendations (EPRA)
- gif – Gesellschaft für immobilienwirtschaftliche Forschung
- Key Performance Indicator (Wikipedia)
Lesen Sie auch
Rent Roll erstellen: Was in eine belastbare Mieterliste gehört
Die Datengrundlage, aus der sich Vermietungsquote und Leerstand verlässlich ableiten lassen.
Portfolio-Reporting: Die Kennzahlen für Gesellschafter und Banken
Welche Kennzahlen neben der Vermietungsquote ins Reporting gehören und wie sie definiert sind.
Über den Autor: Lukas Striebich ist Inhaber von Vareco – Real Estate Solutions in Hofheim am Taunus. Mit Vareco entwickelt er eine Asset-Management-Software für Immobilienportfolios und begleitet Eigentümer und Bestandshalter persönlich bei der Einführung. Fragen zum Beitrag beantwortet er gern über die Kontaktseite von Vareco oder telefonisch unter +49 151 26704709. Seinen beruflichen Werdegang finden Sie im LinkedIn-Profil von Lukas Striebich.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.