Veröffentlicht am 25. Oktober 2026 | Lukas Striebich | Lesezeit: 7 Minuten
Das Wichtigste in Kürze: Ein gutes Portfolio-Reporting für Immobilien braucht wenige, sauber definierte Kennzahlen: Vermietungsquote, WALT und WALB, NOI, LTV sowie Soll-Ist-Vergleich mit Forecast. Gesellschafter achten auf Ertrag, Banken auf Sicherheit und Covenants, Committees auf Risiken. Jede Kennzahl braucht Definition, Stichtag und Vorperiode.
Quartalsende, und drei Empfänger wollen Zahlen: die Gesellschafter, die finanzierende Bank und das Investment Committee. In vielen Bestandshaltungen beginnt dann das Zusammensuchen aus Mieterliste, Buchhaltung und Budgetdateien.
Das kostet nicht nur Zeit. Fällt dieselbe Kennzahl in zwei Berichten unterschiedlich aus, weil Definition oder Stichtag abweichen, leidet die Glaubwürdigkeit – und genau die brauchen Sie bei der nächsten Finanzierung oder Ausschüttungsentscheidung.
Die fünf Kernkennzahlen und ihre Definition
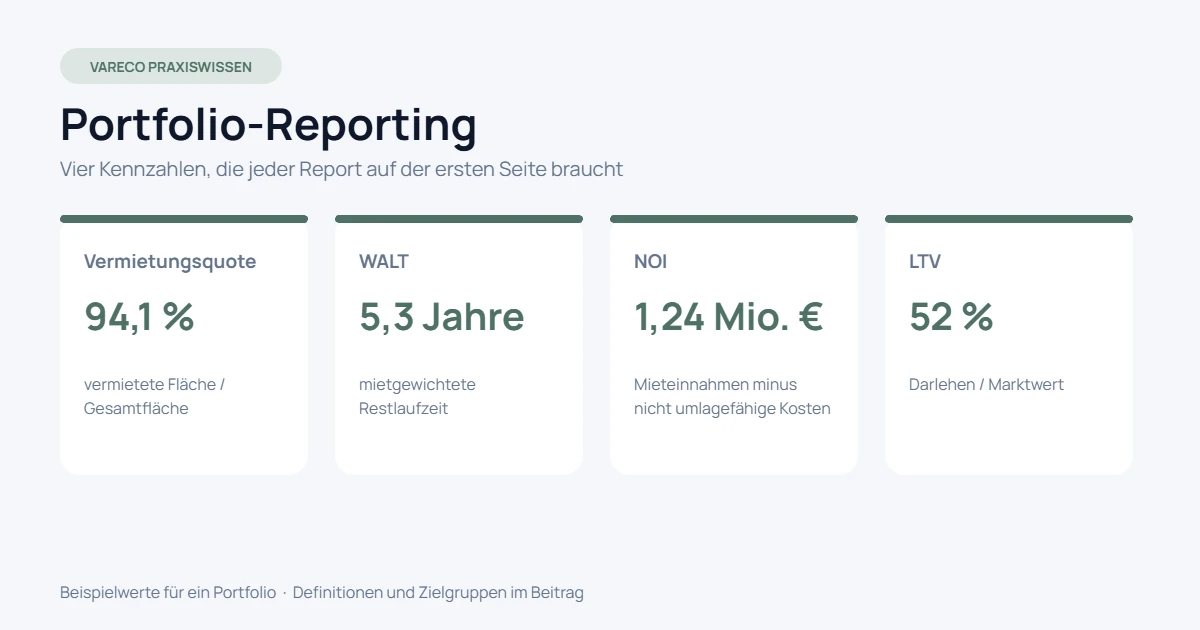
Wenige, eindeutig definierte Kennzahlen sind aussagekräftiger als jede Sammlung von Diagrammen. Die folgenden fünf decken Ertrag, Risiko und Finanzierung eines Bestands ab. Alle Zahlen in diesem Beitrag sind Beispielwerte eines Musterportfolios.
Vermietungsquote
Die Vermietungsquote zeigt den vermieteten Anteil am Bestand, im Beispielportfolio 94,1 %. Entscheidend ist die Basis: Flächenbasiert setzt sie vermietete Fläche ins Verhältnis zur Gesamtfläche. Mietbasiert zeigt sie den Anteil der Marktmiete, der auf vermietete Flächen entfällt.
Steht ausgerechnet die hochwertigste Fläche leer, liegen beide Werte spürbar auseinander. Wie Sie Vermietungsquote und Leerstand nach Fläche oder Miete messen, zeigt ein eigener Beitrag mit Rechenbeispiel.
WALT und WALB
Der WALT (Weighted Average Lease Term) ist die mit der Jahresmiete gewichtete durchschnittliche Restlaufzeit der Mietverträge, im Beispiel 5,3 Jahre. Der WALB (Weighted Average Lease Break) rechnet nur bis zum frühestmöglichen Ausstieg des Mieters, berücksichtigt also Break-Optionen und Sonderkündigungsrechte.
Aus Risikosicht ist der WALB die vorsichtigere Zahl. Im Rechenbeispiel zur WALT-Berechnung sinkt die Laufzeit durch eine einzige Break-Option von 5,3 auf 3,3 Jahre.
NOI
Der NOI (Net Operating Income) ist der Nettobetriebsertrag: Mieteinnahmen abzüglich der nicht umlagefähigen Bewirtschaftungskosten, vor Finanzierung und Steuern. Im Beispielportfolio liegt er bei 1,24 Mio. €. Geben Sie immer an, ob es sich um einen Quartals- oder Jahreswert handelt.
Typische Fehler: Betriebskostenvorauszahlungen werden als Mieteinnahme gezählt, ohne die zugehörigen Kosten abzuziehen. Oder Betriebskosten leerstehender Flächen fehlen, obwohl der Eigentümer sie trägt. Investitionsausgaben (CAPEX) gehören nicht in den NOI.
LTV
Der LTV (Loan to Value) setzt den Darlehensbetrag ins Verhältnis zum Marktwert, im Beispiel 52 %. Für die Bank ist er die zentrale Größe zur Absicherung, für Gesellschafter ein Maß für den Fremdkapitalhebel.
Maßgeblich ist die Definition im Kreditvertrag: Welcher Darlehensbetrag zählt, welcher Wertansatz gilt, zu welchem Stichtag? Weicht Ihr Reporting davon ab, berichten Sie eine Zahl, an der die Bank Sie nicht misst.
Soll-Ist-Vergleich und Forecast
Der Soll-Ist-Vergleich stellt Budget und tatsächliche Werte gegenüber, der Forecast rechnet auf das Gesamtjahr hoch. Erst der Forecast macht ein Reporting steuerungsfähig, weil er Abweichungen zeigt, solange Sie noch reagieren können.
Ein Beispiel aus der Budgetplanung für OPEX und CAPEX je Objekt: OPEX-Plan 60.000 €, Forecast 64.000 €. Die Abweichung von 6,7 % überschreitet den Schwellenwert von 5 % und verlangt eine Erklärung im Bericht.
Welche Kennzahl für welche Zielgruppe?
Die Kennzahlen bleiben gleich, die Gewichtung ändert sich je Empfänger. Ein Datenstand, drei Sichten – so vermeiden Sie widersprüchliche Zahlen in parallelen Berichten.
| Kennzahl | Gesellschafter | Bank | Investment Committee |
|---|---|---|---|
| Vermietungsquote | Ertragsstabilität, Entwicklung zum Vorquartal | Ertragssicherheit der finanzierten Objekte | Leerstandsrisiken, Vermietungsstrategie |
| WALT / WALB | Planbarkeit der Einnahmen | Mietlaufzeiten im Verhältnis zur Kreditlaufzeit | Anschlussvermietungsrisiko, Handlungsbedarf |
| NOI | Basis für Ausschüttung und Wertentwicklung | Basis für die Kapitaldienstfähigkeit | Performance gegenüber dem Businessplan |
| LTV | Fremdkapitalhebel | Einhaltung vereinbarter Grenzen (Covenants) | Finanzierungsspielraum, Refinanzierungsbedarf |
| Soll-Ist / Forecast | Abweichungen und Ursachen | Verlässlichkeit der Planung | Entscheidungsvorlagen bei Abweichungen |
Gesellschafter: Ertrag und Ausschüttung
Gesellschafter wollen wissen, ob der Bestand liefert, was der Businessplan verspricht. Neben NOI und Vermietungsquote gehört eine kurze Einordnung dazu: Was hat sich gegenüber dem Vorquartal verändert, und warum?
Bank: Kreditvertrag und Sicherheit
Banken lesen das Reporting gegen den Kreditvertrag. Liefern Sie genau die vereinbarten Kennzahlen in der vereinbarten Definition und zum vereinbarten Termin, ergänzt um die Rent Roll und Hinweise auf wesentliche Vertragsänderungen. Häufig sind dort weitere Kennzahlen wie die Schuldendienstdeckung vereinbart.
Investment Committee: Entscheidungen vorbereiten
Ein Committee braucht Entscheidungsgrundlagen statt Zahlenfriedhöfe. Abweichungen über dem Schwellenwert, auslaufende Mietverträge und Objekte auf der Watchlist gehören nach vorn – jeweils mit einem konkreten Vorschlag zum weiteren Vorgehen.
Eine Kennzahl ohne Definition, Stichtag und Vorperiode ist im Reporting keine Information, sondern eine Behauptung.
Typische Fehler und wie Sie sie vermeiden
In der Praxis scheitert ein Reporting selten an fehlenden Daten, sondern an uneinheitlicher Aufbereitung. Die häufigsten Fehlerquellen lassen sich mit festen Regeln abstellen:
- Unterschiedliche Stichtage: Mieterliste zum Monatsende, Buchhaltung zum Quartalsende, Bewertung aus dem Vorjahr.
- Wechselnde Definitionen: Die Vermietungsquote wird mal nach Fläche, mal nach Miete berechnet.
- Soll statt Ist: Vertragsmieten werden berichtet, obwohl mietfreie Zeiten oder Rückstände den Zahlungseingang mindern.
- Fehlende Vorperiode: Ohne neue Verträge oder Verlängerungen sinkt der WALT allein durch Zeitablauf – das sieht nur, wer vergleicht.
- Händische Übertragung: Jede Kopie zwischen Dateien ist eine zusätzliche Fehlerquelle.
- Kommentarlose Abweichungen: Zahlen ohne Ursache und Maßnahme lösen Rückfragen aus.
Prüfschritte vor dem Versand
Ein kurzer, fester Prüfablauf vor jedem Versand verhindert die meisten Rückfragen:
- Einen Stichtag für alle Kennzahlen festlegen und im Bericht nennen.
- Rent Roll und Buchhaltung abstimmen: Summe der Vertragsmieten gegen die gebuchten Sollstellungen.
- NOI überleiten: Mieteinnahmen, nicht umlagefähige Kosten und Zeitraum klar ausweisen.
- LTV gegen die Definition im Kreditvertrag prüfen, Wertansatz und Bewertungsstichtag angeben.
- Vermietungsquote und WALT gegen die Vorperiode plausibilisieren und Veränderungen erklären.
- Abweichungen über dem Schwellenwert mit Ursache und Maßnahme kommentieren.
- Definitionen als Anhang beifügen, damit jeder Empfänger die Zahlen nachvollziehen kann.
Für einheitliche Definitionen lohnt der Blick auf Branchenstandards: Die EPRA Best Practices Recommendations enthalten unter anderem eine mietbasierte Leerstandsquote. Für den deutschen Markt veröffentlicht die Gesellschaft für immobilienwirtschaftliche Forschung (gif) Richtlinien und Definitionen.
Grundsätzliches zur Auswahl von Kennzahlen bietet der Wikipedia-Artikel zu Key Performance Indicators. Kurzdefinitionen von NOI, LTV, WALB und Soll-Ist-Vergleich finden Sie im Glossar zu Immobilienkennzahlen.
Häufige Fragen zum Reporting
Wie oft sollte ein Portfolio-Reporting erstellt werden?
Verbreitet ist ein quartalsweiser Rhythmus, ergänzt um einen ausführlicheren Jahresbericht. Gegenüber der Bank gilt der im Kreditvertrag vereinbarte Turnus.
Was ist der Unterschied zwischen NOI und Cashflow?
Der NOI zeigt den operativen Ertrag vor Finanzierung und Steuern. Der Cashflow für die Gesellschafter berücksichtigt zusätzlich Zinsen, Tilgung, Investitionen und Steuern und fällt deshalb in der Regel niedriger aus.
Muss ich mich an EPRA-Standards halten?
Nein, die EPRA Best Practices Recommendations sind Empfehlungen eines Branchenverbands und für private Bestandshalter nicht verbindlich. Als Orientierung helfen sie aber, wenn Sie Definitionen festlegen und mit Investoren oder Banken eine gemeinsame Sprache suchen.
Fazit: wenige Kennzahlen, klar definiert
Ein Portfolio-Reporting überzeugt, wenn Vermietungsquote, WALT und WALB, NOI, LTV und Forecast aus einem Datenstand kommen, eindeutig definiert sind und Abweichungen erklärt werden. Die Zielgruppen unterscheiden sich in der Gewichtung, nicht in den Zahlen.
Vareco Complete mit Reports für Management, Investoren und Committees bündelt Objekt-, Vertrags- und Budgetdaten samt Forecast und Watchlist. Wenn Sie sehen möchten, wie das mit Ihren Daten aussieht, vereinbaren Sie eine Demo von Vareco oder starten Sie mit dem kostenlosen Portfolio-Check.
Quellen und weiterführende Links
- EPRA Best Practices Recommendations – Reporting-Leitlinien (EPRA)
- gif – Gesellschaft für immobilienwirtschaftliche Forschung e. V.
- Key Performance Indicator (Wikipedia)
- Investitionsausgaben – CAPEX (Wikipedia)
Lesen Sie auch
Datenraum für Immobilien: Struktur, die Verkauf und Finanzierung trägt
Acht Ordner, klare Dateinamen und Prüfschritte für einen Datenraum, der Käufern und Banken standhält.
Excel oder Asset-Management-Software: Wann sich der Wechsel lohnt
Woran Sie erkennen, dass das Reporting aus Tabellen mehr Zeit kostet, als es sollte.
Über den Autor: Lukas Striebich ist Inhaber von Vareco – Real Estate Solutions in Hofheim am Taunus. Mit Vareco entwickelt er eine Asset-Management-Software für Immobilienportfolios und begleitet Eigentümer und Bestandshalter persönlich bei der Einführung. Fragen zum Beitrag beantwortet er gern über die Kontaktseite von Vareco oder telefonisch unter +49 151 26704709. Seinen beruflichen Werdegang finden Sie im LinkedIn-Profil von Lukas Striebich.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.