Veröffentlicht am 25. Oktober 2026 | Lukas Striebich | Lesezeit: 8 Minuten
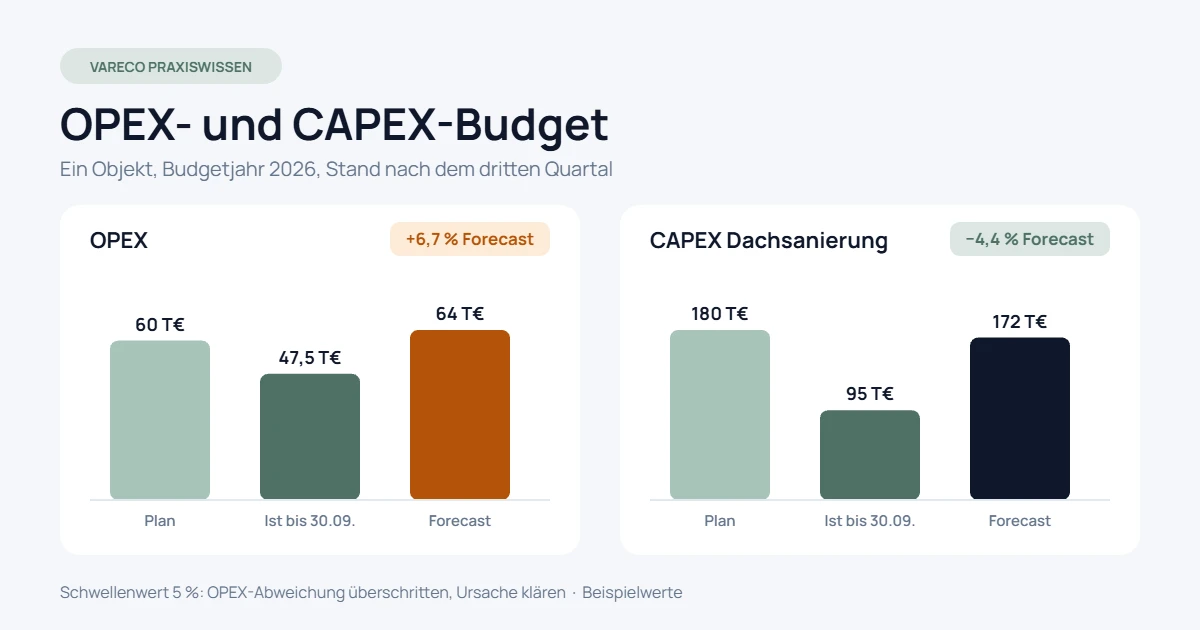
Das Wichtigste in Kürze: Ein belastbares CAPEX-Budget für Immobilien entsteht zusammen mit dem OPEX-Budget je Objekt: gegliedert nach Kostenarten und Maßnahmen, quartalsweise mit Ist und Forecast verglichen. Gesteuert wird über die Prognose für das Gesamtjahr, nicht über den Stichtag. Im Rechenbeispiel überschreitet OPEX mit +6,7 % den Schwellenwert von 5 %, CAPEX liegt mit −4,4 % im Rahmen.
In vielen Beständen entsteht das Budget einmal im Jahr – und wird erst wieder angeschaut, wenn der Jahresabschluss Überraschungen bringt. Dann ist es für Gegensteuern zu spät: Kostensteigerungen sind bezahlt, Maßnahmen verschoben, und die Gesellschafter fragen, warum das Ergebnis vom Plan abweicht.
Ein Budget je Objekt mit laufendem Soll-Ist-Vergleich und Forecast beantwortet diese Frage, bevor sie gestellt wird. Dieser Beitrag zeigt, wie Sie OPEX und CAPEX sauber trennen, das Budget aufbauen und Abweichungen mit einem einfachen Schwellenwert steuern.
OPEX und CAPEX: Die Abgrenzung entscheidet über das Ergebnis
OPEX (Operating Expenditure) sind die laufenden Bewirtschaftungskosten eines Objekts: Betriebskosten, laufende Instandhaltung, Verwaltung und die Kosten leerer Flächen. CAPEX (Capital Expenditure) sind Investitionen, die ein Objekt über den laufenden Erhalt hinaus erneuern, verbessern oder neu positionieren – etwa eine Dachsanierung, eine Modernisierung oder ein Mieterausbau.
Eine kompakte Einordnung des Begriffs bietet der Wikipedia-Artikel zu Investitionsausgaben (CAPEX). Für die Steuerung eines Immobilienbestands kommt eine zweite Trennlinie hinzu, die mindestens genauso wichtig ist.
Innerhalb der OPEX entscheidet die Umlagefähigkeit darüber, ob eine Kostensteigerung das Ergebnis trifft. Betriebskosten im Sinne von § 556 BGB und dem Katalog in § 2 der Betriebskostenverordnung können auf Mieter umgelegt werden, soweit der Mietvertrag das vorsieht. Verwaltung, Instandhaltung und der Anteil leerer Flächen bleiben beim Eigentümer und mindern den NOI.
| Kategorie | Beispiele | Wirkung |
|---|---|---|
| OPEX, umlagefähig | Grundsteuer, Wasser, Heizung, Müllbeseitigung, Gebäudereinigung | für den Eigentümer weitgehend neutral, soweit vertraglich umgelegt und fristgerecht abgerechnet |
| OPEX, nicht umlagefähig | Verwaltung, Instandhaltung, Kosten leerer Flächen | mindert den NOI direkt |
| CAPEX | Dachsanierung, Modernisierung, Mieterausbau | nicht im NOI, aber im Cashflow und in der Liquiditäts- und Finanzierungsplanung |
Die Zuordnung im Asset-Management-Budget muss nicht der steuerlichen oder bilanziellen Abgrenzung folgen. Ob eine Dachsanierung sofort abziehbarer Erhaltungsaufwand ist oder aktiviert werden muss, ist eine eigene Frage für die Steuerberatung. Wichtig ist, dass Sie Ihre interne Regel einmal festlegen und in allen Objekten gleich anwenden.
So bauen Sie das Budget je Objekt auf
Ein Portfoliobudget ist nur so gut wie die Objektbudgets darunter. Planen Sie deshalb immer je Objekt und verdichten Sie erst danach. Diese Reihenfolge hat sich bewährt:
- Kostenarten festlegen: ein einheitlicher Kostenartenplan für alle Objekte, OPEX getrennt nach umlagefähig und nicht umlagefähig.
- Basis ermitteln: Vorjahres-Ist je Kostenart, bereinigt um Einmaleffekte.
- Bekannte Veränderungen einplanen: neue Dienstleisterverträge, geänderte Gebühren und Tarife, erwartete Leerstände und Neuvermietungen.
- CAPEX als Maßnahmen planen: je Maßnahme Budget, Zeitplan, Abfluss nach Quartalen und eine verantwortliche Person.
- Schwellenwerte definieren: ab welcher Abweichung erklärt und eskaliert wird, zum Beispiel 5 % je Position.
- Freigabe dokumentieren: wer welches Budget mit welchen Annahmen beschlossen hat.
CAPEX braucht einen Abflussplan und ein Obligo
Bei Maßnahmen wie einer Dachsanierung reicht ein Jahresbetrag nicht. Entscheidend ist, wann Aufträge vergeben werden und wann Rechnungen fällig sind. Erst der Abflussplan macht CAPEX für Liquiditäts- und Finanzierungsplanung nutzbar.
Erfassen Sie neben dem Ist auch beauftragte, aber noch nicht abgerechnete Leistungen, das Obligo. Sonst wirkt ein Projekt bis zur Schlussrechnung günstiger, als es ist – und Nachträge fallen erst auf, wenn das Budget bereits gebunden ist.
Rechenbeispiel: Soll-Ist-Vergleich mit Forecast
Das Rechenbeispiel zeigt ein Objekt im Budgetjahr 2026, Stand nach dem dritten Quartal. Die Beispielwerte sind bewusst einfach gehalten, damit der Rechenweg sichtbar bleibt.
| Position | Plan 2026 | Ist bis 30.09. | Forecast Gesamtjahr | Abweichung Forecast zu Plan |
|---|---|---|---|---|
| OPEX | 60.000 € | 47.500 € | 64.000 € | +4.000 € (+6,7 %) |
| CAPEX Dachsanierung | 180.000 € | 95.000 € | 172.000 € | −8.000 € (−4,4 %) |
Der Rechenweg: Abweichung in Prozent = (Forecast − Plan) / Plan × 100. Für OPEX ergibt das (64.000 − 60.000) / 60.000 × 100 = 6,7 %, für CAPEX (172.000 − 180.000) / 180.000 × 100 = −4,4 %.
OPEX: Schwellenwert überschritten
Mit +6,7 % liegt der OPEX-Forecast über dem Schwellenwert von 5 % – die Ursache muss geklärt und dokumentiert werden. Für das vierte Quartal sind noch 16.500 € prognostiziert, vom Plan sind aber nur 12.500 € übrig.
Nach neun Monaten sind 79,2 % des Plans verbraucht, bei 75 % der Zeit. Linear hochgerechnet ergäben sich rund 63.333 € oder +5,6 %. Ein belastbarer Forecast rechnet aber nicht linear, sondern setzt bekannte Rechnungen, saisonale Kosten wie die Heizperiode und beauftragte Leistungen an.
Bei der Ursachenklärung helfen drei Fragen:
- Ist die Mehrausgabe umlagefähig und wird sie über die Betriebskostenabrechnung mit ihren Fristen und Umlageschlüsseln an die Mieter weitergegeben?
- Oder trifft sie den nicht umlagefähigen Teil und damit unmittelbar den NOI?
- Ist sie einmalig oder strukturell – und muss das Budget für 2027 angepasst werden?
CAPEX: im Rahmen, aber noch nicht erledigt
Die Dachsanierung liegt mit −4,4 % unter Plan und innerhalb des Schwellenwerts. Bislang sind 95.000 € abgeflossen, bis Jahresende werden weitere 77.000 € erwartet. Eine prognostizierte Unterschreitung ist erst dann eine Einsparung, wenn die Schlussrechnung vorliegt.
Prüfen Sie deshalb, ob alle Nachträge und beauftragten Leistungen im Forecast enthalten sind. Bestätigt sich die Unterschreitung von 8.000 €, kann der Betrag freigegeben oder einer anderen Maßnahme zugeordnet werden – vorher nicht.
Ein Budget ist kein Jahresziel, sondern ein Frühwarnsystem: Gesteuert wird über den Forecast, nicht über den Stichtag.
Typische Fehler in der Budgetsteuerung
In der Praxis scheitert die Budgetsteuerung selten an der Methode, sondern an Struktur und Aktualität der Daten:
- Nur Portfoliosummen: Abweichungen einzelner Objekte gleichen sich aus und bleiben unsichtbar.
- Stichtag statt Forecast: Der Vergleich von Ist und anteiligem Plan verdeckt Saisonalität und spät eingehende Rechnungen.
- Keine Trennung nach Umlagefähigkeit: Kostensteigerungen werden falsch bewertet, weil unklar ist, wer sie am Ende trägt.
- CAPEX ohne Obligo: Beauftragte Leistungen fehlen, das Projekt wirkt bis zur Schlussrechnung zu günstig.
- Schwellenwert nur in Prozent: Bei kleinen Positionen löst er ständig Erklärungsbedarf aus, bei großen Positionen verschwinden relevante Beträge darunter. Ein zusätzlicher absoluter Mindestbetrag schafft Abhilfe.
- Budget in vielen Dateiversionen: Niemand weiß, welcher Stand freigegeben ist. Wann sich hier ein Systemwechsel lohnt, beschreibt der Beitrag Excel oder Asset-Management-Software.
Für Gesellschafter, Banken und Committees reicht meist eine Seite je Objekt: Plan, Ist, Forecast, Abweichung und eine kurze Begründung je Überschreitung. Welche Kennzahlen darüber hinaus gehören, zeigt der Beitrag zu Kennzahlen im Portfolio-Reporting für Gesellschafter und Banken.
Wer an institutionelle Investoren berichtet, kann sich bei der Gliederung der Investitionsausgaben an den EPRA Best Practices Recommendations orientieren.
Häufige Fragen zu OPEX- und CAPEX-Budgets
Gehört Instandhaltung zu OPEX oder CAPEX?
Laufende Instandhaltung und kleinere Reparaturen werden üblicherweise als OPEX geplant, größere Maßnahmen zur Erneuerung oder Verbesserung als CAPEX. Legen Sie die Grenze einmal fest, etwa nach Maßnahmenart oder Betrag, und wenden Sie sie in allen Objekten gleich an.
Wie oft sollte der Forecast aktualisiert werden?
Mindestens quartalsweise, bei größeren CAPEX-Maßnahmen zusätzlich bei jeder wesentlichen Vergabe oder jedem Nachtrag. Dokumentieren Sie die Annahmen, damit Abweichungen später nachvollziehbar bleiben.
Welcher Schwellenwert ist sinnvoll?
Ein prozentualer Wert wie 5 % je Position ist ein praktikabler Startpunkt. Ergänzen Sie ihn um einen absoluten Mindestbetrag, damit kleine Positionen nicht ständig Rückfragen auslösen und große Beträge nicht unter der Prozentgrenze verschwinden.
Fazit: Je Objekt planen, über den Forecast steuern
Ein OPEX- und CAPEX-Budget wirkt erst, wenn es je Objekt geführt, quartalsweise mit Ist und Forecast verglichen und an klare Schwellenwerte gekoppelt ist. Im Rechenbeispiel zeigt der Forecast die OPEX-Überschreitung von 6,7 % bereits nach dem dritten Quartal – rechtzeitig, um gegenzusteuern.
Vareco Complete bündelt OPEX- und CAPEX-Budget, Forecast und Reports für Management, Investoren und Committees je Objekt. Ob das zu Ihrem Bestand passt, klären Sie im kostenlosen Portfolio-Check oder in einer persönlichen Demo von Vareco.
Quellen und weiterführende Links
- Investitionsausgaben (CAPEX) (Wikipedia)
- § 556 BGB – Vereinbarungen über Betriebskosten (Gesetze im Internet)
- § 2 BetrKV – Aufstellung der Betriebskosten (Gesetze im Internet)
- EPRA Best Practices Recommendations (EPRA)
- gif – Gesellschaft für immobilienwirtschaftliche Forschung e. V.
- Key Performance Indicator (Wikipedia)
Lesen Sie auch
Portfolio-Reporting: Die Kennzahlen für Gesellschafter und Banken
Welche Kennzahlen in ein Reporting gehören und wie Sie NOI und LTV nachvollziehbar herleiten.
Betriebskostenabrechnung: Fristen, Umlageschlüssel und typische Fehler
Welche Kosten Sie umlegen dürfen und bis wann die Abrechnung beim Mieter sein muss.
Über den Autor: Lukas Striebich ist Inhaber von Vareco – Real Estate Solutions in Hofheim am Taunus. Mit Vareco entwickelt er eine Asset-Management-Software für Immobilienportfolios und begleitet Eigentümer und Bestandshalter persönlich bei der Einführung. Fragen zum Beitrag beantwortet er gern über die Kontaktseite von Vareco oder telefonisch unter +49 151 26704709. Seinen beruflichen Werdegang finden Sie im LinkedIn-Profil von Lukas Striebich.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.