Veröffentlicht am 25. Oktober 2026 | Lukas Striebich | Lesezeit: 8 Minuten
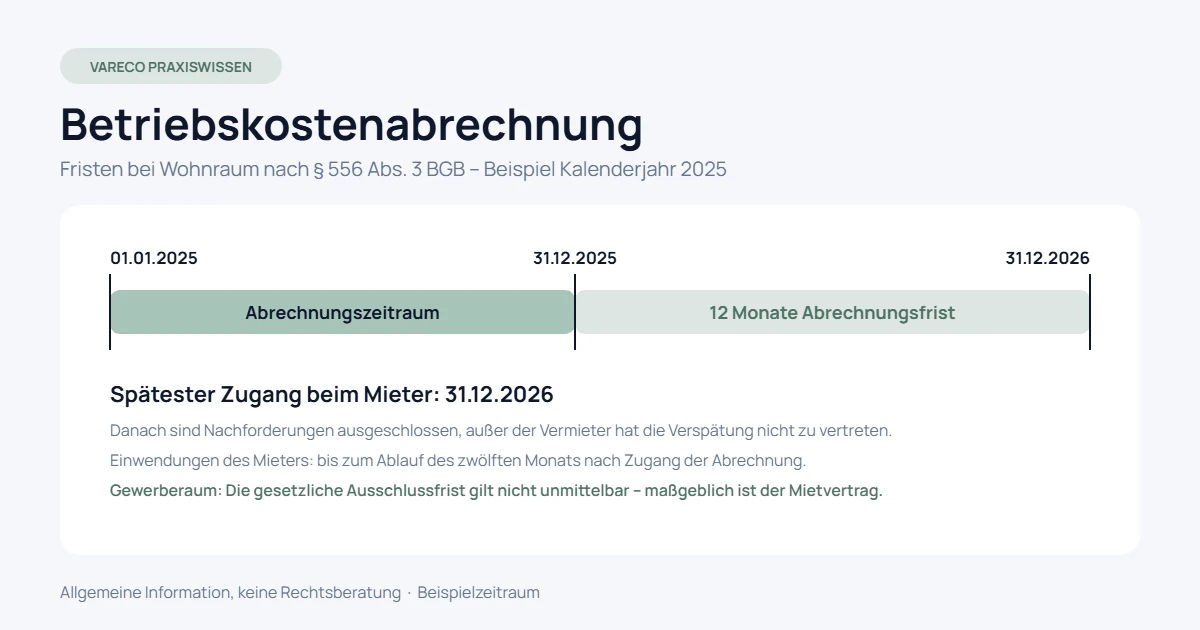
Das Wichtigste in Kürze: Für die Fristen der Betriebskostenabrechnung gilt bei Wohnraum: Sie muss dem Mieter spätestens zwölf Monate nach Ende des Abrechnungszeitraums zugehen – für das Kalenderjahr 2025 bis 31.12.2026. Danach sind Nachforderungen ausgeschlossen, außer der Vermieter hat die Verspätung nicht zu vertreten. Umgelegt wird nach dem vereinbarten Schlüssel, sonst nach Wohnfläche.
Wer die Frist der Betriebskostenabrechnung versäumt, verliert die Nachforderung – auch wenn die Kosten tatsächlich angefallen sind. Wer falsch verteilt, erzeugt Einwendungen, Korrekturläufe und Diskussionen mit Mietern.
Bei mehreren Objekten liegt der Engpass selten im Recht, sondern in den Daten: Versorgerrechnungen, Ablesewerte und Vorauszahlungen liegen an verschiedenen Stellen. Dieser Beitrag zeigt Fristen, Umlageschlüssel und die Fehler, die in der Praxis am häufigsten Geld kosten.
Die Fristen der Betriebskostenabrechnung im Überblick
Die zentralen Regeln für Wohnraum stehen in § 556 BGB im Wortlaut. Über die Vorauszahlungen ist jährlich abzurechnen, dabei gilt der Grundsatz der Wirtschaftlichkeit.
| Frist | Rechenbeispiel: Abrechnungsjahr 2025 | Grundlage |
|---|---|---|
| Abrechnung an Wohnraummieter | Zugang spätestens am 31.12.2026 | § 556 Abs. 3 Satz 2 BGB |
| Folge einer Verspätung | Nachforderung ausgeschlossen, außer der Vermieter hat die Verspätung nicht zu vertreten | § 556 Abs. 3 Satz 3 BGB |
| Einwendungen des Mieters | bis zum Ablauf des zwölften Monats nach Zugang – bei Zugang am 31.12.2026 also bis 31.12.2027 | § 556 Abs. 3 Satz 5 BGB |
| Anpassung der Vorauszahlungen | nach der Abrechnung, durch Erklärung in Textform | § 560 Abs. 4 BGB |
| Umstellung auf Verbrauchsmaßstab | nur vor Beginn eines Abrechnungszeitraums, in Textform | § 556a Abs. 2 BGB |
| Gewerberaum | nach Mietvertrag, jedenfalls in angemessener Frist | Mietvertrag |
Wohnraum: Entscheidend ist der Zugang
Die Frist ist kein Erstellungs-, sondern ein Zugangsdatum. Für das Kalenderjahr 2025 muss die Abrechnung dem Mieter spätestens am 31.12.2026 zugegangen sein. Eine Abrechnung, die erst kurz vor Jahresende zur Post geht, ist deshalb ein vermeidbares Risiko.
Planen Sie einen Puffer ein und wählen Sie einen Versandweg, mit dem Sie den Zugang belegen können. Fehlt kurz vor Fristende noch eine Versorgerabrechnung, droht Streit darüber, ob Sie die Verspätung zu vertreten haben – fordern Sie ausstehende Unterlagen deshalb frühzeitig an.
Ausgeschlossen ist nach dem Wortlaut nur die Nachforderung. Ergibt die Abrechnung ein Guthaben des Mieters, bleibt die Pflicht zur Abrechnung bestehen. Zu Teilabrechnungen ist der Vermieter nicht verpflichtet.
Einwendungsfrist des Mieters
Der Mieter hat seinerseits bis zum Ablauf des zwölften Monats nach Zugang Zeit, Einwendungen mitzuteilen. Danach ist er damit ausgeschlossen, es sei denn, er hat die Verspätung nicht zu vertreten. Bei Zugang am 31.12.2026 ist das Jahr 2025 also erst Ende 2027 für beide Seiten abgeschlossen.
Auf Verlangen muss der Vermieter Einsicht in die Belege gewähren und darf sie elektronisch bereitstellen (§ 556 Abs. 4 BGB). Wie Sie Belege so ablegen, dass solche Anfragen in Minuten erledigt sind, beschreibt der Beitrag zur Ordnerstruktur eines Datenraums für Immobilien.
Gewerberaum: Maßgeblich ist der Mietvertrag
Die Ausschlussfrist des § 556 Abs. 3 BGB gilt für Gewerbemietverhältnisse nicht unmittelbar. Maßgeblich ist, was der Mietvertrag zu Abrechnungszeitraum, Frist und Umlage regelt. Abgerechnet werden muss trotzdem in angemessener Frist – eine feste Grenze, ab der Nachforderungen sicher verfallen, lässt sich daraus nicht ableiten.
In der Praxis bewährt sich ein einheitlicher Zwölf-Monats-Takt für Wohn- und Gewerbeflächen. Lassen Sie Vertragsklauseln im Einzelfall rechtlich prüfen – gerade ältere Gewerbemietverträge weichen in ihren Formulierungen stark voneinander ab.
Was umgelegt werden darf – und was nicht
Betriebskosten sind Kosten, die dem Eigentümer durch das Eigentum am Grundstück oder den bestimmungsmäßigen Gebrauch des Gebäudes laufend entstehen. Welche das sind, zählt § 2 der Betriebskostenverordnung in 17 Nummern auf – von den öffentlichen Lasten wie der Grundsteuer über Wasser, Heizung, Aufzug und Müllbeseitigung bis zu den „sonstigen Betriebskosten“.
Auf den Mieter umgelegt werden sie nur, soweit der Mietvertrag das vereinbart. Nicht zu den Betriebskosten gehören Verwaltungskosten sowie Instandhaltungs- und Instandsetzungskosten (§ 1 Abs. 2 BetrKV). Sie bleiben beim Eigentümer und zählen zu den nicht umlagefähigen Kosten im Vareco-Glossar.
Die meisten Korrekturen entstehen an diesen Abgrenzungen:
- Hauswart: Anteile für Instandhaltung, Instandsetzung oder Verwaltung sind herauszurechnen. Erledigt der Hauswart Arbeiten etwa aus Gebäudereinigung oder Gartenpflege, dürfen diese Arbeitsleistungen nicht zusätzlich unter der jeweiligen Kostenart angesetzt werden (§ 2 Nr. 14 BetrKV).
- Aufzug und Heizung: Bedienung, Pflege und regelmäßige Prüfung der Betriebssicherheit sind umlagefähig, Reparaturen dagegen Instandsetzung. Rechnungen mit gemischten Positionen müssen aufgeteilt werden.
- Sonstige Betriebskosten: Nr. 17 erfasst nur laufende Kosten, die nicht schon in den Nummern 1 bis 16 stehen. Benennen Sie solche Positionen im Mietvertrag konkret.
Umlageschlüssel: Welcher Maßstab gilt?
Haben die Parteien nichts anderes vereinbart, sind Betriebskosten nach dem Anteil der Wohnfläche umzulegen. Kosten, die von einem erfassten Verbrauch oder einer erfassten Verursachung abhängen, sind nach einem Maßstab zu verteilen, der diese Unterschiede abbildet – so regelt es § 556a BGB zum Umlagemaßstab.
- Wohn- bzw. Nutzfläche: gesetzlicher Regelfall bei Wohnraum, bei Gewerbe meist vertraglich vereinbart.
- Verbrauch nach Zähler: für Wasser, Wärme und Warmwasser, sofern der Verbrauch je Einheit erfasst wird.
- Schlüssel der Eigentümergemeinschaft: bei vermieteten Eigentumswohnungen, wenn nichts anderes vereinbart ist. Widerspricht er billigem Ermessen, gilt die Wohnfläche (§ 556a Abs. 3 BGB).
- Personen oder Einheiten: nur, wenn der Mietvertrag diesen Maßstab vorsieht.
Auf einen verbrauchsabhängigen Maßstab kann der Vermieter auch nachträglich umstellen – allerdings nur durch Erklärung in Textform und nur vor Beginn eines Abrechnungszeitraums.
Leerstand geht zulasten des Eigentümers. Bei einer Umlage nach Fläche wird der Anteil leerer Einheiten nicht auf die übrigen Mieter verteilt, sondern bleibt beim Vermieter. Wer den Leerstand sauber misst, kann diesen Kostenblock vorab budgetieren – mehr dazu im Beitrag Vermietungsquote und Leerstand richtig messen.
Heizkosten und CO₂-Kosten
Für Heizung und Warmwasser gilt die Heizkostenverordnung. Von den Kosten einer zentralen Heizungsanlage sind grundsätzlich mindestens 50 und höchstens 70 Prozent nach erfasstem Verbrauch zu verteilen, der Rest nach Fläche oder umbautem Raum (§ 7 HeizkostenV). Wird entgegen der Verordnung nicht verbrauchsabhängig abgerechnet, darf der Nutzer seinen Anteil um 15 Prozent kürzen (§ 12 HeizkostenV).
Fallen für die Wärmeversorgung CO₂-Kosten an, regelt das CO₂-Kostenaufteilungsgesetz deren Aufteilung zwischen Vermieter und Mieter. Bei Wohngebäuden richtet sie sich nach dem CO₂-Ausstoß je Quadratmeter Wohnfläche und einer Stufentabelle. Mieteranteil, Einstufung und Berechnungsgrundlagen sind in der Heizkostenabrechnung auszuweisen.
Typische Fehler und Prüfschritte vor dem Versand
In der Praxis scheitern Abrechnungen selten an der Rechtslage, sondern an Daten und Prozess. Typische Fehler:
- Nicht umlagefähige Positionen im Topf: Reparaturen in Wartungsrechnungen, Verwaltungsanteile in Hauswartkosten.
- Veraltete Flächen: Umbauten, Teilungen oder Neuvermessungen sind im Umlageschlüssel nicht nachgezogen.
- Mieterwechsel im Jahr: Nutzungszeiträume von Vor- und Nachmieter sind nicht oder falsch abgegrenzt.
- Vorauszahlungen ungeprüft: Die Beträge werden aus dem Mietvertrag übernommen, ohne sie mit den tatsächlich gebuchten Zahlungen abzugleichen.
Eine feste Prüfroutine vor dem Versand:
- Gesamtkosten je Kostenart mit Rechnungen und Vorjahr abgleichen, auffällige Sprünge erklären.
- Je Position prüfen: Ist sie im Mietvertrag vereinbart, ist sie Betriebskosten im Sinne der BetrKV, sind Reparatur- und Verwaltungsanteile herausgerechnet?
- Flächen, Zählerstände und Nutzungszeiträume je Einheit mit der aktuellen Mieterliste abgleichen.
- Vorauszahlungen gegen die tatsächlich eingegangenen Zahlungen prüfen – wie das gelingt, zeigt der Beitrag zu offenen Posten, Bankabgleich und Mahnwesen bei Mieten.
- Jede Einzelabrechnung auf Vollständigkeit prüfen: Gesamtkosten, Umlageschlüssel, Anteil des Mieters, Abzug der Vorauszahlungen, Saldo.
- Versand mit Zugangsnachweis dokumentieren und die neuen Vorauszahlungen in Textform anpassen.
Die Abrechnungsfrist ist ein Zugangsdatum, kein Erstellungsdatum. Wer rückwärts vom 31. Dezember plant, gewinnt die Wochen, die am Ende sonst fehlen.
Häufige Fragen zur Betriebskostenabrechnung
Gilt die Zwölf-Monats-Frist auch für Gewerbemieter?
Nicht unmittelbar. Bei Gewerberaum entscheidet der Mietvertrag; ohne Regelung ist in angemessener Frist abzurechnen.
Was passiert, wenn die Abrechnung zu spät beim Mieter ankommt?
Bei Wohnraum kann der Vermieter danach keine Nachforderung mehr geltend machen, es sei denn, er hat die Verspätung nicht zu vertreten. Ein Guthaben des Mieters muss er trotzdem abrechnen.
Darf ich die Vorauszahlungen nach der Abrechnung erhöhen?
Ja. Nach einer Abrechnung kann jede Vertragspartei die Vorauszahlungen durch Erklärung in Textform auf eine angemessene Höhe anpassen, so steht es in § 560 BGB zur Veränderung von Betriebskosten. Orientierung bietet das Ergebnis der letzten Abrechnung.
Fazit: Rückwärts planen, sauber abgrenzen
Die Betriebskostenabrechnung ist ein Termingeschäft: Für das Jahr 2025 endet die Frist bei Wohnraum am 31.12.2026, und sie zählt ab Zugang. Wer Kostenarten, Flächen und Vorauszahlungen laufend pflegt, muss im Herbst nur noch prüfen.
Mit Vareco Complete führen Sie Sollstellungen, Bank-Import und offene Posten je Objekt zusammen, sodass die geleisteten Vorauszahlungen bereits abgeglichen vorliegen. Wo Ihr Bestand heute steht, klären Sie im kostenlosen Portfolio-Check oder in einer persönlichen Demo von Vareco.
Quellen und weiterführende Links
- § 556 BGB – Vereinbarungen über Betriebskosten (Gesetze im Internet)
- § 556a BGB – Abrechnungsmaßstab für Betriebskosten (Gesetze im Internet)
- § 560 BGB – Veränderungen von Betriebskosten (Gesetze im Internet)
- § 2 BetrKV – Aufstellung der Betriebskosten (Gesetze im Internet)
- Heizkostenverordnung (Gesetze im Internet)
- CO₂-Kostenaufteilungsgesetz (Gesetze im Internet)
- Betriebskosten (Wikipedia)
Lesen Sie auch
Offene Posten bei Mieten: Sollstellung, Bankabgleich und Mahnwesen
Wie Sie Mietzahlungen und Vorauszahlungen sauber abgleichen und Rückstände rechtzeitig erkennen.
Datenraum für Immobilien: Struktur, die Verkauf und Finanzierung trägt
Eine Ordnerstruktur, in der auch Abrechnungsbelege jederzeit auffindbar sind.
Über den Autor: Lukas Striebich ist Inhaber von Vareco – Real Estate Solutions in Hofheim am Taunus. Mit Vareco entwickelt er eine Asset-Management-Software für Immobilienportfolios und begleitet Eigentümer und Bestandshalter persönlich bei der Einführung. Fragen zum Beitrag beantwortet er gern über die Kontaktseite von Vareco oder telefonisch unter +49 151 26704709. Seinen beruflichen Werdegang finden Sie im LinkedIn-Profil von Lukas Striebich.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.