Veröffentlicht am 25. Oktober 2026 | Lukas Striebich | Lesezeit: 8 Minuten
Das Wichtigste in Kürze: Offene Posten bei der Miete entstehen, wenn Sollstellung und Zahlungseingang nicht übereinstimmen. Wer jede Forderung als Sollstellung führt, Kontoauszüge regelmäßig abgleicht und einen festen Mahnlauf hat, erkennt Rückstände früh. Ist die Miete nach dem Kalender fällig, tritt Verzug ohne Mahnung ein; Mietforderungen verjähren regelmäßig nach drei Jahren.
Mietrückstände sind selten ein Problem einzelner Mieter, sondern meist eines fehlender Routine. Eine Zahlung landet ohne Verwendungszweck auf dem Konto, eine Teilzahlung wird pauschal verbucht, eine Indexerhöhung ist nie als Forderung angelegt worden. Wochen später weiß niemand mehr genau, was offen ist.
Das kostet doppelt: Liquidität fehlt, und rechtliche Möglichkeiten wie Verzugszinsen oder eine Kündigung wegen Zahlungsverzugs lassen sich nur nutzen, wenn die Forderungslage sauber belegt ist. Dieser Beitrag zeigt den Weg von der Sollstellung über den Bankabgleich bis zum gestuften Mahnwesen.
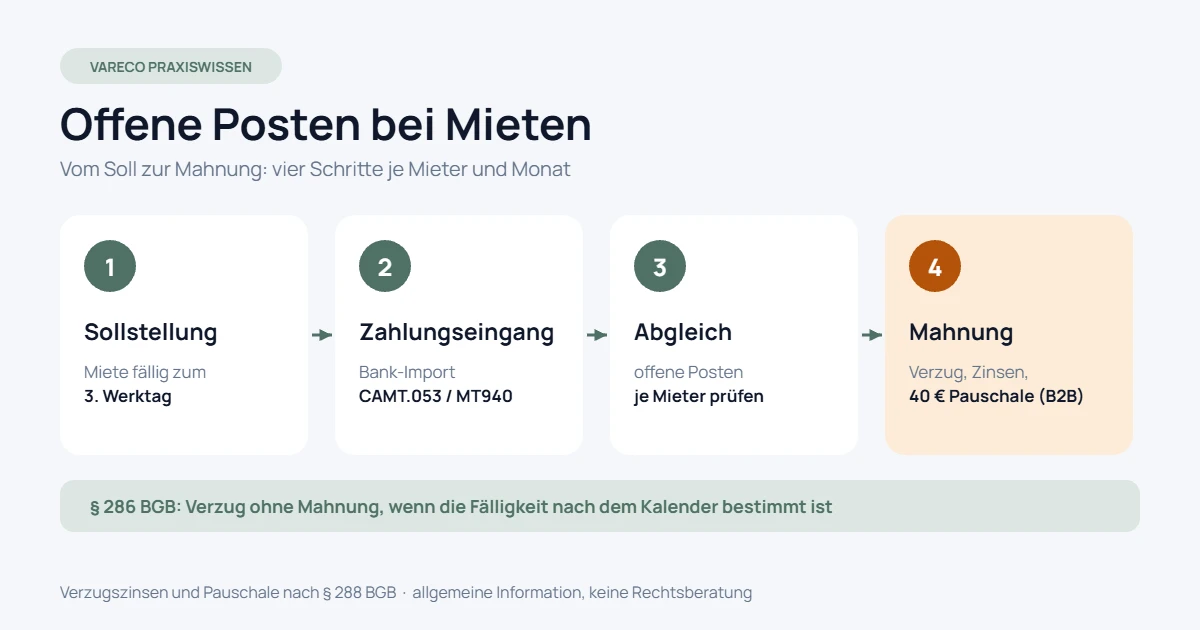
Von der Sollstellung zur Liste der offenen Posten
Die Sollstellung ist die Forderung, die Sie gegenüber dem Mieter für einen Zeitraum erheben: Nettokaltmiete, Betriebskostenvorauszahlung und bei optierter Gewerbevermietung die Umsatzsteuer. Ohne vollständige Sollstellung gibt es keine verlässliche Liste offener Posten, denn ein Rückstand ist immer die Differenz zwischen Soll und Ist.
Für die Fälligkeit gilt bei Raummiete nach § 556b Abs. 1 BGB, auf den § 579 Abs. 2 BGB auch für Gewerberäume verweist: zu Beginn, spätestens bis zum dritten Werktag des jeweiligen Zeitabschnitts. Viele Gewerbemietverträge regeln die Fälligkeit eigenständig. Maßgeblich ist dann der Vertrag.
In der Praxis scheitert es oft daran, dass Änderungen nicht in der Sollstellung ankommen: eine Erhöhung nach Anpassung der Indexmiete nach VPI, eine Staffelstufe, eine angepasste Vorauszahlung oder eine Nachzahlung aus der Betriebskostenabrechnung mit ihren Fristen. Jede dieser Forderungen braucht einen eigenen Posten mit Fälligkeit.
Eine belastbare Liste der offenen Posten enthält je Forderung mindestens diese Angaben:
| Feld | Zweck |
|---|---|
| Mieter, Objekt, Einheit | eindeutige Zuordnung, auch bei mehreren Verträgen eines Mieters |
| Forderungsart | Miete, Vorauszahlung, Nachzahlung, Zinsen, Kosten |
| Zeitraum und Fälligkeit | Grundlage für Verzug, Mahnstufe und Verjährung |
| Soll, Ist, Saldo | Höhe des Rückstands je Posten |
| Zahlungseingang mit Datum | Nachweis, welche Zahlung welchen Posten getilgt hat |
| Mahnstufe und Notiz | Stand der Klärung, Absprachen, Ratenvereinbarungen |
Bankabgleich: Zahlungen sauber zuordnen
Der Abgleich gelingt am zuverlässigsten mit elektronischen Kontoauszügen in den Formaten CAMT.053 oder MT940. Sie lassen sich importieren und anhand von IBAN, Betrag und Verwendungszweck den Sollstellungen zuordnen. Je häufiger Sie abgleichen, desto kleiner ist der Berg ungeklärter Zahlungen.
Typische Stolpersteine beim Zuordnen sind:
- Sammelzahlungen eines Mieters für mehrere Einheiten oder Monate,
- Teilzahlungen ohne Angabe, worauf sie geleistet werden,
- Zahlungen von abweichenden Konten, etwa von Angehörigen oder einer Muttergesellschaft,
- Rücklastschriften, die einen bereits ausgeglichenen Posten wieder öffnen,
- Mietsicherheiten, die versehentlich als Mietzahlung verbucht werden.
Teilzahlungen richtig verrechnen
Bestimmt der Mieter bei der Zahlung, welche Schuld er tilgt, gilt seine Bestimmung (§ 366 Abs. 1 BGB). Fehlt sie, regelt § 366 Abs. 2 BGB die Reihenfolge: zuerst die fällige Schuld, dann die mit geringerer Sicherheit, dann die lästigere, erst danach die ältere. Nach § 367 BGB werden Zahlungen zunächst auf Kosten, dann auf Zinsen und zuletzt auf die Hauptforderung angerechnet.
Viele Buchhaltungen verrechnen automatisch auf den ältesten Posten. Das ist praktisch, entspricht aber nicht in jedem Fall der gesetzlichen Reihenfolge. Dokumentieren Sie deshalb die Tilgungsbestimmung des Mieters, wenn er eine trifft, und halten Sie Ihre Verrechnungslogik nachvollziehbar fest.
Verzug, Verzugszinsen und Pauschale
Nach § 286 BGB zum Schuldnerverzug bedarf es keiner Mahnung, wenn für die Leistung eine Zeit nach dem Kalender bestimmt ist (Abs. 2 Nr. 1). Ist die Miete zum dritten Werktag fällig und kommt nicht, gerät der Mieter grundsätzlich ohne Mahnung in Verzug. Ausgenommen sind Fälle, in denen er die Verzögerung nicht zu vertreten hat (Abs. 4).
Die Höhe der Verzugszinsen regelt § 288 BGB zu Verzugszinsen und Pauschale. Der Unterschied zwischen Verbrauchern und Unternehmen ist erheblich:
| Konstellation | Verzugszins | Pauschale |
|---|---|---|
| Mieter ist Verbraucher, etwa im Wohnraum | 5 Prozentpunkte über dem Basiszinssatz (Abs. 1) | keine |
| kein Verbraucher beteiligt, etwa Gewerbemiete zwischen Unternehmen | 9 Prozentpunkte über dem Basiszinssatz für Entgeltforderungen (Abs. 2) | 40 €, wenn der Schuldner kein Verbraucher ist (Abs. 5) |
Die Pauschale wird auf einen Schadensersatz angerechnet, soweit dieser in Kosten der Rechtsverfolgung besteht. Den jeweils gültigen Basiszinssatz veröffentlicht die Deutsche Bundesbank zum Basiszinssatz. Er kann sich zum 1. Januar und 1. Juli ändern, deshalb sollte er nie fest in einer Formel stehen.
Mahnwesen in Stufen aufbauen
Auch wenn der Verzug ohne Mahnung eintritt, braucht es einen festen Ablauf. Er schafft Klarheit für den Mieter, dokumentiert Ihre Forderung und verhindert, dass Rückstände unbemerkt anwachsen. Die Zeitabstände legen Sie intern fest; wichtig ist, dass sie für alle Mieter gleich gehandhabt werden.
- Abgleich und Klärung: Nach dem Fälligkeitstag offene Posten prüfen und intern klären, ob eine Zahlung nur falsch zugeordnet ist.
- Zahlungserinnerung: Sachlich und freundlich, mit Angabe von Zeitraum und Betrag. Viele Rückstände sind schlicht Versehen.
- Mahnung mit Forderungsaufstellung: Alle offenen Posten mit Fälligkeit, gegebenenfalls Verzugszinsen und Pauschale, sowie eine klare Zahlungsfrist.
- Eskalation prüfen: Kündigungsvoraussetzungen, Mietsicherheit und das weitere Vorgehen mit Eigentümer und Rechtsberatung abstimmen.
- Gerichtliche Durchsetzung: Mahnbescheid oder Klage, wenn außergerichtlich keine Zahlung erfolgt.
Wann eine fristlose Kündigung möglich wird
Nach § 543 Abs. 2 Nr. 3 BGB zur fristlosen Kündigung liegt ein wichtiger Grund vor, wenn der Mieter für zwei aufeinanderfolgende Termine mit der Miete oder einem nicht unerheblichen Teil in Verzug ist. Gleiches gilt, wenn er über mehr als zwei Termine hinweg mit einem Betrag in Verzug ist, der zwei Monatsmieten erreicht.
Eine vorherige Abmahnung ist bei Zahlungsverzug nicht erforderlich (§ 543 Abs. 3 Nr. 3 BGB). Die Kündigung ist aber ausgeschlossen, wenn der Vermieter vorher befriedigt wird. Für Wohnraum gelten zusätzlich die Sonderregeln des § 569 BGB, etwa zur Erheblichkeit des Rückstands und zur nachträglichen Zahlung.
Hier zeigt sich, warum eine saubere Liste offener Posten so wichtig ist: Ob die Schwelle erreicht ist, hängt an Fälligkeiten, Teilzahlungen und deren Verrechnung. Lassen Sie Vertragsklauseln und die konkrete Forderungslage vor einer Kündigung im Einzelfall rechtlich prüfen.
Verjährung im Blick behalten
Die regelmäßige Verjährungsfrist beträgt drei Jahre, so § 195 BGB zur Verjährungsfrist. Sie beginnt nach § 199 Abs. 1 BGB mit dem Schluss des Jahres, in dem der Anspruch entstanden ist und der Gläubiger die maßgeblichen Umstände kennt. Eine im Laufe des Jahres 2026 fällige Miete verjährt danach in der Regel mit Ablauf des 31.12.2029.
Eine einfache Mahnung hemmt die Verjährung nicht. Dafür braucht es etwa die Zustellung eines Mahnbescheids oder die Erhebung einer Klage (§ 204 BGB). Prüfen Sie alte Posten deshalb spätestens im Herbst jedes Jahres, damit vor dem Jahreswechsel noch Zeit zum Handeln bleibt.
Prüfroutine für den Monatsabschluss
Ein kurzer, fester Prüfblock am Monatsende verhindert die meisten Überraschungen. Die Ergebnisse gehören auch in das Portfolio-Reporting für Gesellschafter und Banken, denn Rückstände sind ein frühes Signal für Mieterrisiken.
- Sind alle Sollstellungen des Monats angelegt, einschließlich Indexierungen und Nachzahlungen?
- Sind alle Zahlungseingänge zugeordnet, oder gibt es ungeklärte Beträge?
- Wie verteilen sich die Rückstände nach Alter, etwa bis 30, bis 60, bis 90 und über 90 Tage?
- Hat ein Mieter die Schwelle des § 543 Abs. 2 Nr. 3 BGB erreicht oder nähert sich ihr?
- Gibt es Posten, deren Verjährung zum Jahresende droht?
Häufige Fragen zu offenen Posten bei der Miete
Muss ich mahnen, bevor Verzugszinsen anfallen?
Nein, wenn die Fälligkeit nach dem Kalender bestimmt ist, wie beim dritten Werktag des Monats. Dann tritt Verzug nach § 286 Abs. 2 Nr. 1 BGB ohne Mahnung ein. Eine Erinnerung ist trotzdem sinnvoll, weil sie Missverständnisse früh klärt.
Worauf verbuche ich eine Teilzahlung ohne Verwendungszweck?
Ohne Bestimmung des Mieters gilt die Reihenfolge des § 366 Abs. 2 BGB, bei Kosten und Zinsen zusätzlich § 367 BGB. Halten Sie Ihre Verrechnung schriftlich fest. Bei größeren Rückständen lohnt sich die Abstimmung mit der Rechtsberatung.
Welcher Basiszinssatz gilt für meine Forderung?
Maßgeblich ist der Basiszinssatz, der im jeweiligen Verzugszeitraum gilt. Er kann sich zum 1. Januar und 1. Juli ändern; die Bundesbank veröffentlicht den jeweils geltenden Wert. Bei längerem Verzug kann sich der Zinssatz innerhalb einer Forderung ändern.
Fazit: Routine schlägt Feuerwehreinsatz
Offene Posten lassen sich nur steuern, wenn drei Dinge zusammenpassen: vollständige Sollstellungen, ein regelmäßiger Bankabgleich und ein gestuftes Mahnwesen mit klaren Zuständigkeiten. Die rechtlichen Werkzeuge – Verzugszinsen, Pauschale, Kündigung – greifen nur, wenn die Forderungslage lückenlos belegt ist.
Sollstellungen, offene Posten und den Import von CAMT.053- und MT940-Auszügen bildet Vareco Complete mit Debitorenmanagement und Bank-Import in einem System ab. Wie das mit Ihren Objekten aussieht, zeigen wir Ihnen gern in einer persönlichen Demo über die Kontaktseite oder im kostenlosen Portfolio-Check.
Quellen und weiterführende Links
- § 286 BGB – Verzug des Schuldners (Gesetze im Internet)
- § 288 BGB – Verzugszinsen und sonstiger Verzugsschaden (Gesetze im Internet)
- § 543 BGB – Außerordentliche fristlose Kündigung aus wichtigem Grund (Gesetze im Internet)
- § 195 BGB – Regelmäßige Verjährungsfrist (Gesetze im Internet)
- Aktueller Basiszinssatz (Deutsche Bundesbank)
Lesen Sie auch
Betriebskostenabrechnung: Fristen, Umlageschlüssel und typische Fehler
Wann Nachzahlungen fällig werden und welche Fristen Sie dafür einhalten müssen.
Portfolio-Reporting: Die Kennzahlen für Gesellschafter und Banken
Wie Rückstände und Mieterrisiken in einen aussagekräftigen Bericht gehören.
Über den Autor: Lukas Striebich ist Inhaber von Vareco – Real Estate Solutions in Hofheim am Taunus. Mit Vareco entwickelt er eine Asset-Management-Software für Immobilienportfolios und begleitet Eigentümer und Bestandshalter persönlich bei der Einführung. Fragen zum Beitrag beantwortet er gern über die Kontaktseite von Vareco oder telefonisch unter +49 151 26704709. Seinen beruflichen Werdegang finden Sie im LinkedIn-Profil von Lukas Striebich.
Dieser Beitrag dient der allgemeinen Information und ersetzt keine Rechts- oder Steuerberatung im Einzelfall.